Menü
Wir sind auf Social Media
Kontakt
- info@kfz-gutachter-leer.de
- 0151 18459017
- Lange Str. 20, 32791 Lage
- Stieghorster Straße 60, 33605 Bielefeld
- 24 Stunden
Ein Moment der Unachtsamkeit, ein Auffahrunfall, und plötzlich steht die ernüchternde Nachricht im Raum: Die Reparatur lohnt sich nicht mehr, das Auto ist ein Totalschaden. Was das genau bedeutet, welche Arten von Totalschaden es gibt, wer die Kosten trägt und welche Rechte Du hast, erklären wir Dir in diesem Beitrag verständlich Schritt für Schritt. Und weil bei einem Totalschaden alles von einer sauberen Bewertung abhängt, zeigen wir Dir auch, warum ein unabhängiger Gutachter hier so wichtig ist.
Von einem Totalschaden spricht man, wenn sich die Reparatur Deines Fahrzeugs technisch nicht mehr durchführen lässt oder wirtschaftlich nicht mehr lohnt. Ob das der Fall ist, hängt an drei Werten, die ein Sachverständiger ermittelt: den Reparaturkosten, dem Wiederbeschaffungswert und dem Restwert. Erst diese Werte zeigen, ob ein Totalschaden vorliegt und wie abgerechnet wird.
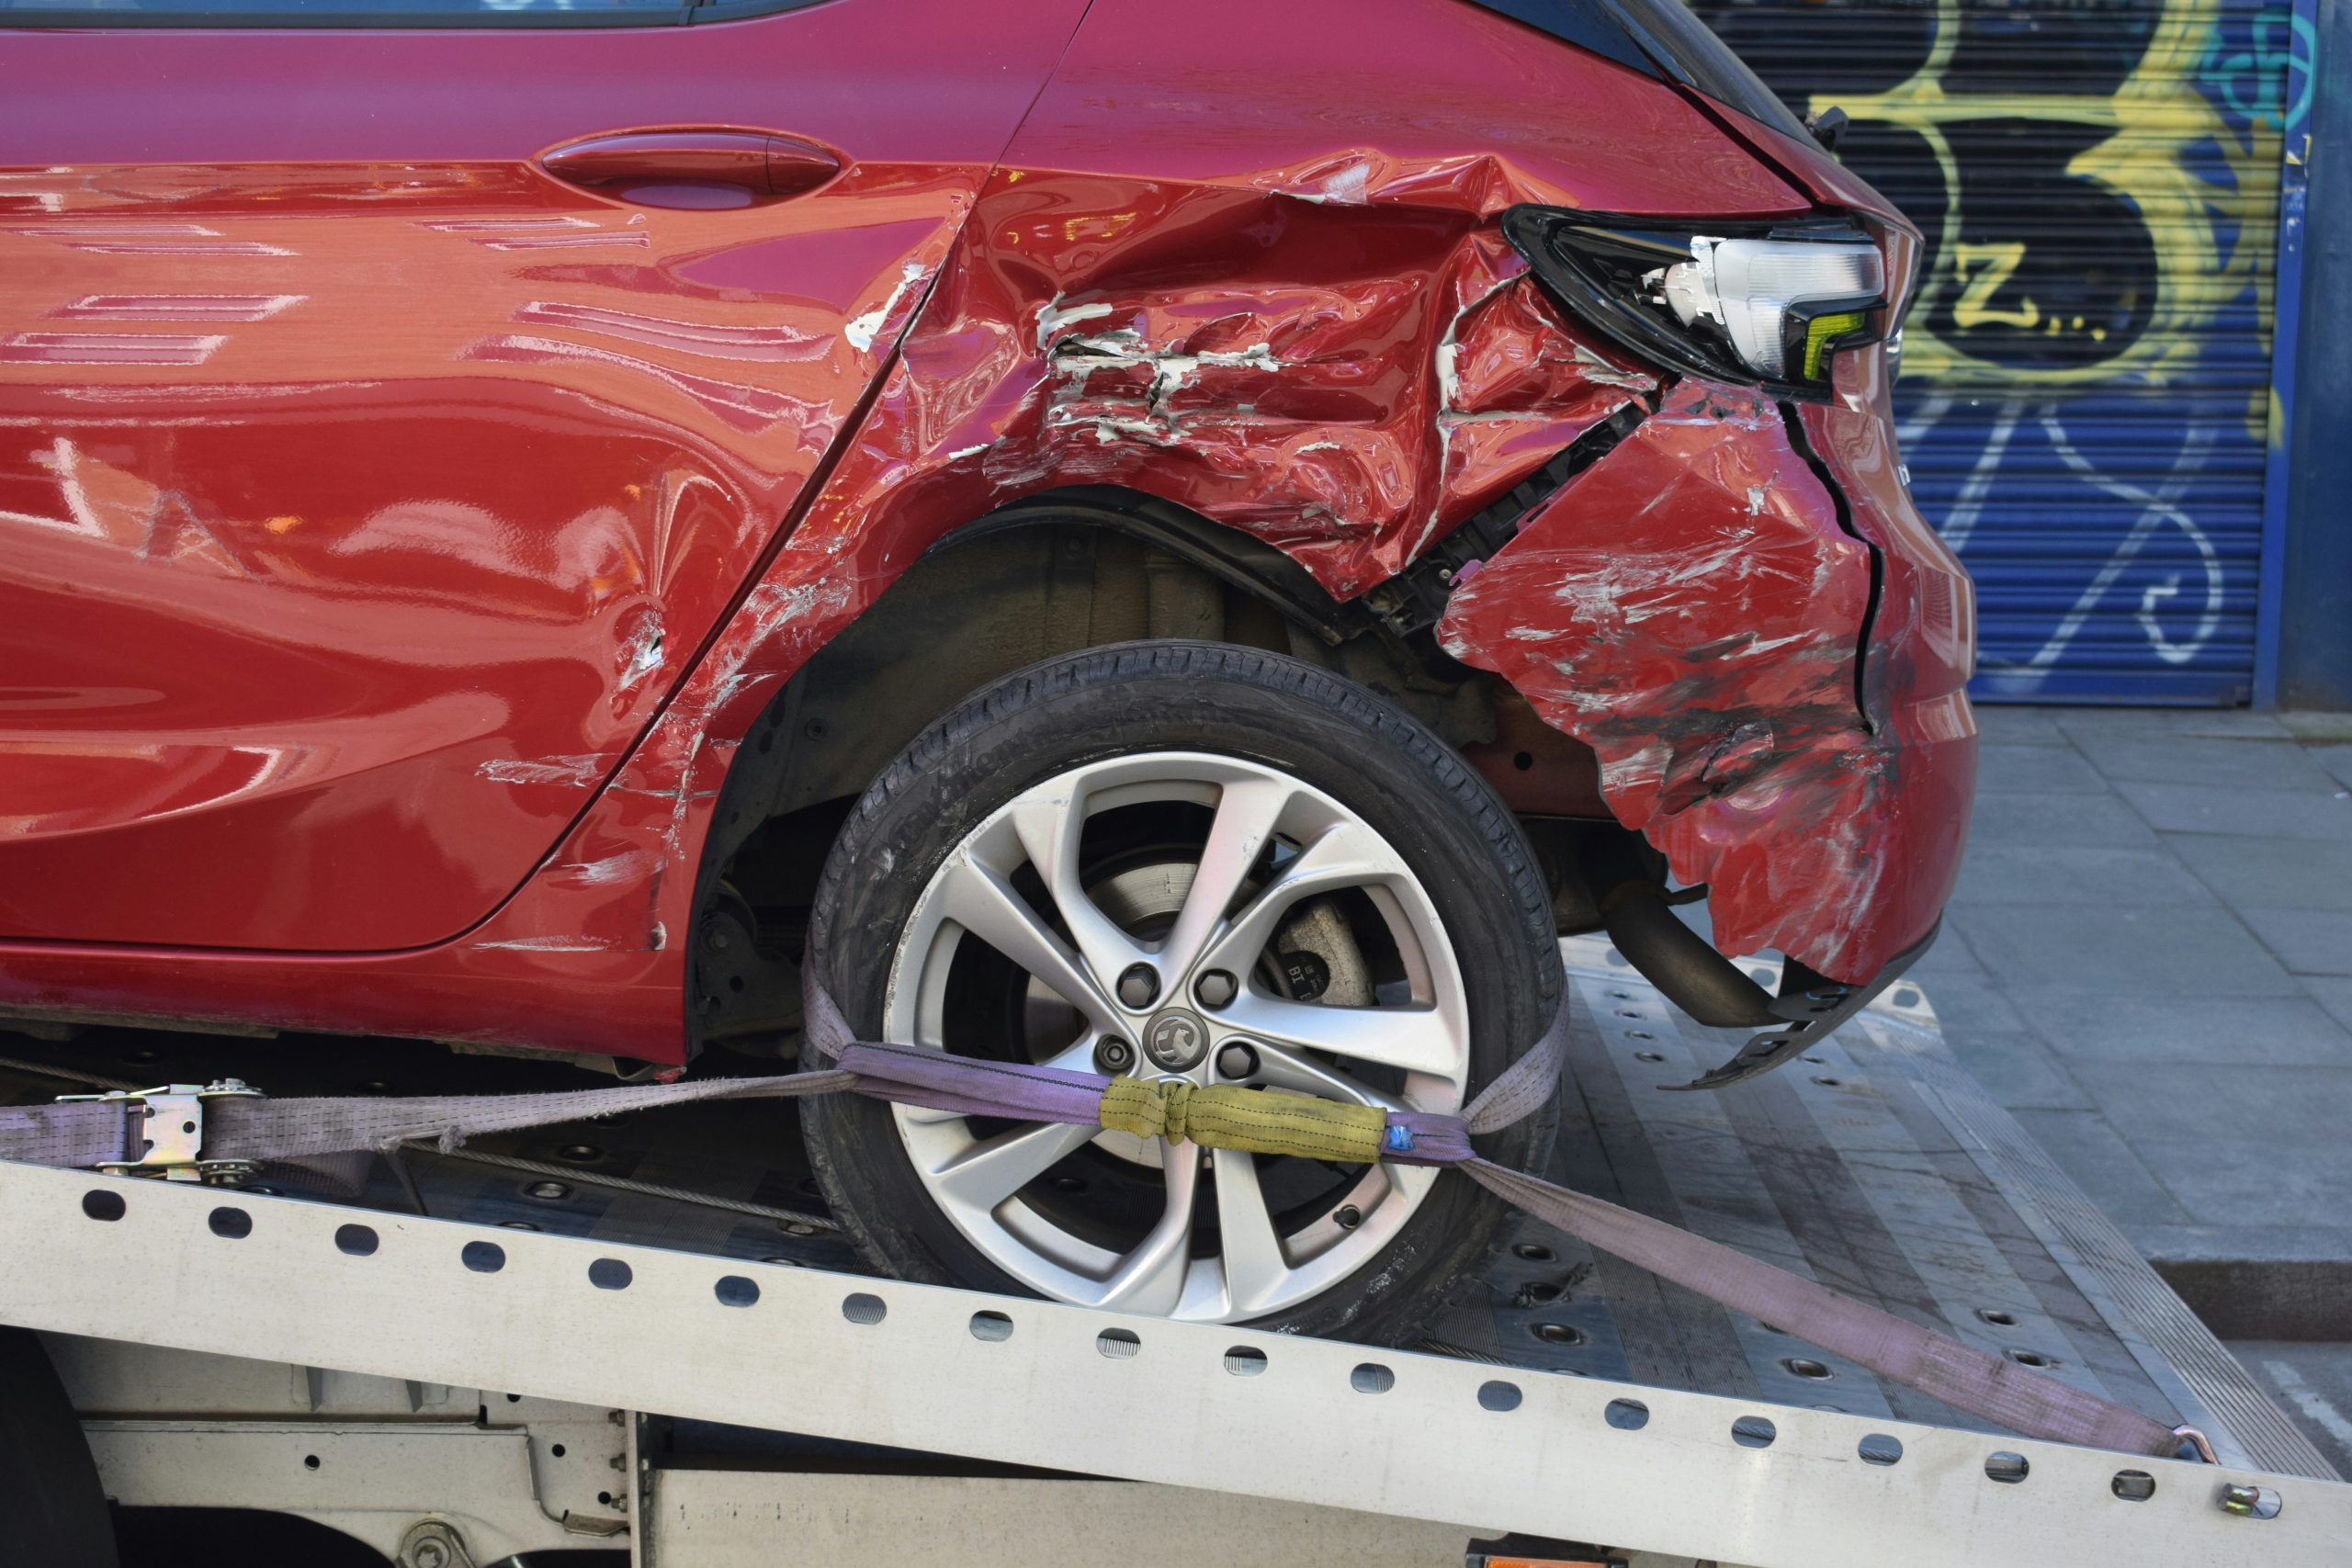
Technischer Totalschaden. Hier ist das Fahrzeug so stark beschädigt, dass es sich technisch nicht mehr sicher oder gar nicht mehr reparieren lässt, etwa bei einem verzogenen Rahmen oder einem zerstörten Motorblock. Eine Instandsetzung ist nicht möglich oder nicht zulässig.
Wirtschaftlicher Totalschaden. Das Fahrzeug ließe sich zwar reparieren, aber die Reparaturkosten sind höher als der Wiederbeschaffungswert. Rechnerisch lohnt sich die Reparatur also nicht mehr, weil ein gleichwertiges Ersatzfahrzeug günstiger wäre.
Unechter Totalschaden. Von einem unechten Totalschaden spricht man, wenn ein Fahrzeug zwar noch fahrtüchtig ist, eine Reparatur wirtschaftlich aber nicht sinnvoll wäre, oder wenn bei einem neuwertigen Fahrzeug ausnahmsweise der Neupreis erstattet wird. Für die Abwicklung über die Kaskoversicherung macht es übrigens keinen Unterschied, ob ein technischer oder ein wirtschaftlicher Totalschaden vorliegt.
Damit Du die Abrechnung verstehst, solltest Du zwei Begriffe kennen:
Der Wiederbeschaffungswert ist der Betrag, den Du aufwenden müsstest, um Dir ein gleichwertiges Fahrzeug zu kaufen, also gleiches Modell, Baujahr, Kilometerstand, Ausstattung und Zustand. Wichtig: Der Wiederbeschaffungswert ist nicht dasselbe wie der Zeitwert, der in der Regel niedriger liegt.
Der Restwert ist der Betrag, den Dein beschädigtes Fahrzeug im aktuellen Zustand noch wert ist, also das, was ein Händler, eine Werkstatt oder ein Verwerter dafür zahlen würde.
Für die Ermittlung dieser Werte spielen Modell, Baujahr, Kilometerstand, technischer Zustand, Pflege und Scheckheft sowie Sonderausstattungen eine Rolle. Als Orientierung dienen Marktübersichten wie die Schwacke-Liste, den tatsächlichen Wert stellt jedoch ein Sachverständiger im Gutachten fest. Lässt sich kein klarer Wiederbeschaffungswert bestimmen, etwa bei seltenen oder nicht mehr gebauten Fahrzeugen, wird ersatzweise der Marktwert herangezogen.
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungsaufwand übersteigen. Der Wiederbeschaffungsaufwand ist der Wiederbeschaffungswert abzüglich des Restwerts.
Ein Beispiel:
Weil die Reparatur (9.100 €) teurer ist als der Wiederbeschaffungswert (8.300 €), liegt ein wirtschaftlicher Totalschaden vor. Abgerechnet wird dann in der Regel so: Wiederbeschaffungswert minus Restwert, im Beispiel also 8.300 € minus 2.100 € = 6.200 €. Mit diesem Betrag und dem Verkauf des Fahrzeugs zum Restwert kannst Du Dir ein gleichwertiges Ersatzfahrzeug beschaffen. Bei einem Kaskoschaden zieht die Versicherung zusätzlich Deine vereinbarte Selbstbeteiligung ab.
Wer die Kosten trägt, hängt von der Schuldfrage und Deinem Versicherungsschutz ab:
Unverschuldeter Unfall. Ist ein anderer schuld, kommt dessen Kfz-Haftpflichtversicherung für Deinen Schaden auf. Du kannst dann den vollen Schadenersatz verlangen.
Selbst verschuldeter Unfall. Hier zahlt nur die eigene Vollkaskoversicherung. Ohne Vollkasko trägst Du den Schaden am eigenen Fahrzeug selbst.
Naturgewalten wie Hagel, Sturm oder Überschwemmung. Dafür kommt die Teilkaskoversicherung auf.
Vandalismus. Mutwillige Beschädigung ist über die Vollkasko abgedeckt.
Kein Kaskoschutz und kein Dritter schuld. Dann musst Du als Halter selbst für den Schaden aufkommen.
Grundsätzlich muss die Versicherung bei einem Totalschaden nur den Wiederbeschaffungswert abzüglich Restwert zahlen, nicht die teurere Reparatur. Es gibt aber eine wichtige Ausnahme im Haftpflichtfall: die 130-Prozent-Regel.
Möchtest Du Dein vertrautes Fahrzeug behalten (das sogenannte Integritätsinteresse), darfst Du es auch dann reparieren lassen, wenn die Reparaturkosten bis zu 130 Prozent des Wiederbeschaffungswerts betragen. Liegt der Wiederbeschaffungswert etwa bei 8.000 €, sind Reparaturkosten bis 10.400 € abgedeckt. Damit die Regel greift, müssen allerdings mehrere Voraussetzungen erfüllt sein:
Wichtig: Liegen die Kosten über 130 Prozent, ist eine Reparatur wirtschaftlich nicht mehr vertretbar. Dann bekommst Du nur den Wiederbeschaffungswert abzüglich Restwert, auch wenn Du das Fahrzeug trotzdem reparieren lässt. Wird nur provisorisch oder unvollständig repariert, entfällt der Anspruch auf die erhöhte Entschädigung ebenfalls. Bei der Vollkasko gilt die 130-Prozent-Regel übrigens nicht, hier ist die Erstattung auf den Wiederbeschaffungswert begrenzt.
Ist Dein Fahrzeug fast neu, kannst Du unter bestimmten Voraussetzungen den Neupreis statt des Wiederbeschaffungswerts erhalten. Im Haftpflichtfall gilt das meist für Fahrzeuge bis etwa einen Monat nach Zulassung und einer Fahrleistung bis rund 1.000 Kilometer. Bei der Kaskoversicherung ist die Neupreisentschädigung je nach Tarif deutlich länger möglich, oft zwischen sechs und 36 Monaten. Voraussetzung ist in der Regel, dass Du den Wagen als Neufahrzeug direkt vom Händler oder Hersteller gekauft hast.
Bei einem unverschuldeten Unfall steht Dir mehr zu als nur der Ersatz für das Fahrzeug. Zu Deinen Ansprüchen gehören unter anderem:
Du bist außerdem nicht verpflichtet, den Gutachter der gegnerischen Versicherung zu akzeptieren. Nach dem Totalschaden bleibst Du Eigentümer Deines Fahrzeugs und entscheidest selbst, ob Du es behältst, verkaufst oder verschrottest.
Leasingfahrzeug. Für die Schadensregulierung macht es keinen Unterschied, ob das Auto gekauft oder geleast ist. Allerdings kommt mit dem Leasinggeber eine dritte Partei ins Spiel. Informiere das Leasingunternehmen unverzüglich und lass ohne Absprache keine Reparatur durchführen, denn der Leasinggeber bestimmt das weitere Vorgehen.
Finanziertes Fahrzeug. Läuft noch ein Kredit, solltest Du auch die Bank einbeziehen. Bei einem zweckgebundenen Autokredit liegt der Fahrzeugbrief oft als Sicherheit bei der Bank, was die Abmeldung erschweren kann. Ein regulärer Ratenkredit läuft dagegen unabhängig vom Schaden weiter.
Ob ein Totalschaden vorliegt und wie viel Du am Ende bekommst, steht und fällt mit drei Zahlen: Reparaturkosten, Wiederbeschaffungswert und Restwert. Genau diese Werte ermittelt ein Sachverständiger. Wird der Wiederbeschaffungswert zu niedrig oder der Restwert zu hoch angesetzt, verlierst Du bares Geld.
Der Gutachter der gegnerischen Versicherung arbeitet im Interesse der Versicherung. Als Geschädigter eines unverschuldeten Unfalls hast Du jedoch das Recht, einen eigenen, unabhängigen Gutachter zu beauftragen, dessen Kosten die gegnerische Versicherung trägt. Ein unabhängiges Gutachten sorgt dafür, dass alle Werte korrekt ermittelt werden und Du die Entschädigung bekommst, die Dir tatsächlich zusteht. Es ist außerdem die Grundlage, um Nutzungsausfall, Wertminderung und die 130-Prozent-Reparatur überhaupt geltend machen zu können.

Ob wirtschaftlicher Totalschaden oder Reparaturschaden: Wir sagen Dir neutral und nachvollziehbar, woran Du bist. Als unabhängiger Kfz-Gutachter sind wir für Dich in Lage, Detmold, Lemgo, Bielefeld, Herford und im gesamten Raum Lippe und OWL im Einsatz, kommen direkt zu Deinem Fahrzeug und arbeiten ausschließlich in Deinem Interesse.
Steht bei Dir ein möglicher Totalschaden im Raum? Ruf uns an, wir schätzen Deinen Fall unverbindlich ein und begleiten Dich durch die gesamte Schadensregulierung.
Telefon: 0151 18459017 Adresse: Lange Str. 20, 32791 Lage Erreichbarkeit: Montag bis Sonntag, 24 Stunden